Bank centralny nie drukuje banknotów po to, aby bezpośrednio finansować wydatki rządu. Fizyczna produkcja gotówki służy głównie wymianie zużytych egzemplarzy i dostosowaniu liczby banknotów do zapotrzebowania. „Drukowanie pieniędzy” jest natomiast skrótem myślowym odnoszącym się zwykle do polityki pieniężnej i elektronicznej kreacji pieniądza.
Dlaczego powstają nowe banknoty?
Banknoty zużywają się w codziennym obiegu. Są wielokrotnie składane, przenoszone, sortowane przez urządzenia i przechowywane w kasach oraz bankomatach. Narodowy Bank Polski wycofuje więc zniszczone lub zbyt zużyte egzemplarze, a w ich miejsce wprowadza nowe.
Nowa gotówka może być potrzebna także wtedy, gdy rośnie popyt na wypłaty. Banki kupują wtedy banknoty od NBP, przekazując w zamian środki ze swoich rachunków w banku centralnym. Gdy klienci wpłacają gotówkę, banki mogą odsprzedać jej nadmiar NBP. Taka operacja często zmienia formę pieniądza z elektronicznej na fizyczną albo odwrotnie, ale sama w sobie nie musi zwiększać jego całkowitej podaży.
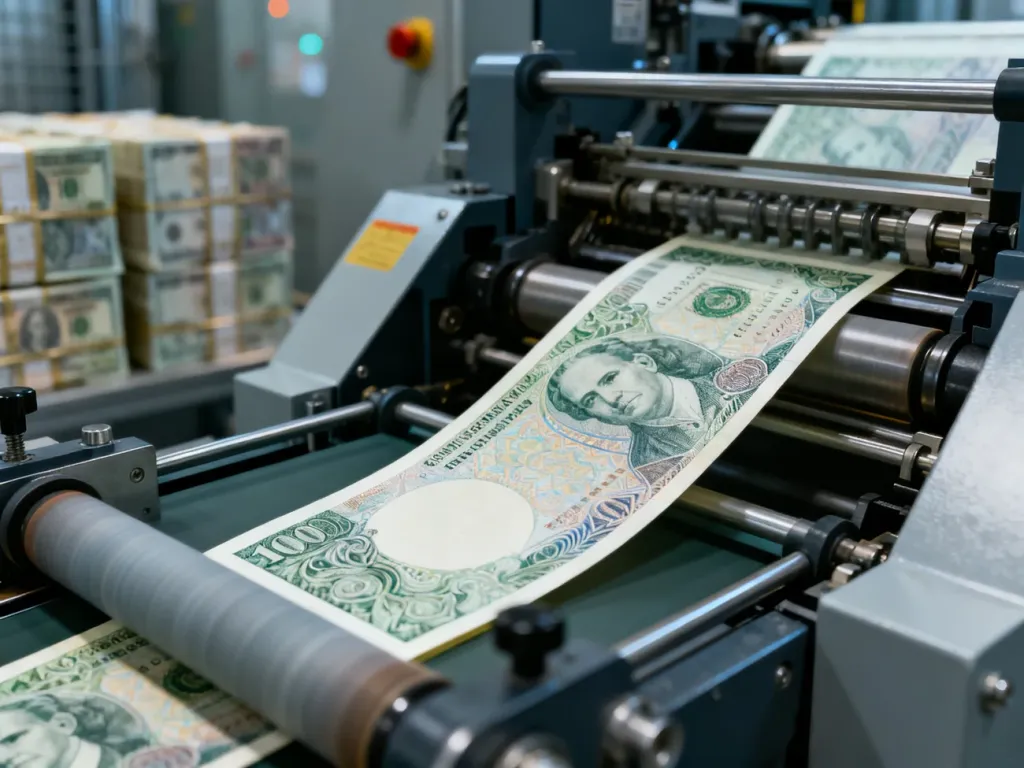
Za techniczną produkcję polskich banknotów odpowiada Polska Wytwórnia Papierów Wartościowych, czyli PWPW. Proces jest podporządkowany trwałości, precyzji i ochronie przed fałszerstwami:
- Projekt – projektanci opracowują wygląd banknotu, rozmieszczenie motywów oraz zabezpieczeń.
- Przygotowanie papieru – stosuje się specjalne podłoże banknotowe, w którym umieszcza się część zabezpieczeń.
- Druk wieloma technikami – wykorzystywane są między innymi druk offsetowy, staloryt, druk typograficzny i sitodruk.
- Kontrola jakości – sprawdza się kolory, precyzję wzorów, numerację i działanie zabezpieczeń, a następnie arkusze są cięte i pakowane.
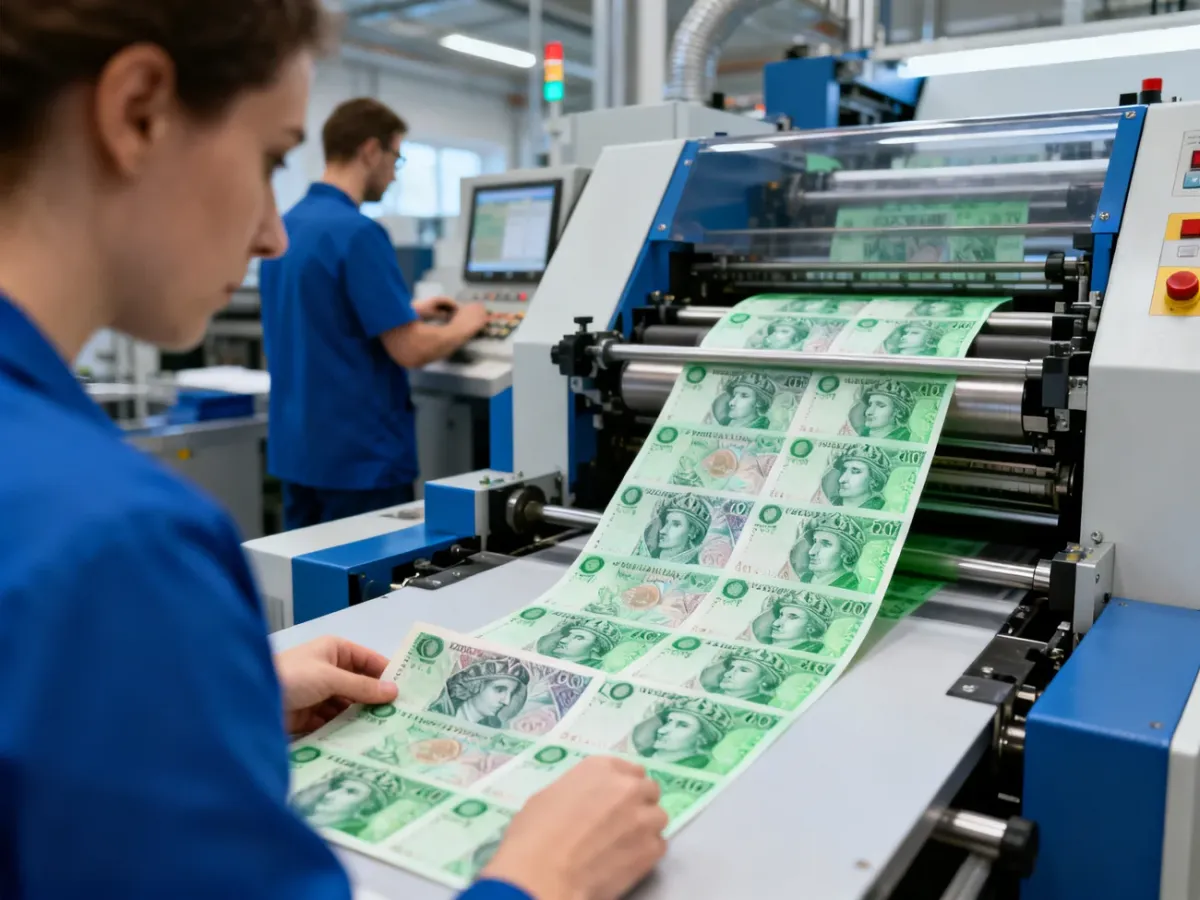
Banknot trafia do obiegu dopiero po przejściu kontroli. Kiedy się zużyje, jest wycofywany i niszczony, a jego miejsce zajmuje nowy egzemplarz. To cykl techniczny, a nie sposób na dowolne finansowanie budżetu państwa.
Gotówka a pieniądz elektroniczny
Gotówka jest tylko jedną z form pieniądza. Większość rozliczeń odbywa się za pomocą zapisów na rachunkach bankowych. Taki pieniądz nie wymaga wydrukowania banknotu, aby można było nim zapłacić, przelać go lub wykorzystać do spłaty zobowiązania.
| Cecha | Gotówka | Pieniądz elektroniczny |
|---|---|---|
| Forma | Fizyczne banknoty i monety | Zapisy na rachunkach bankowych |
| Sposób pojawienia się w obiegu | Emisja oraz wymiana zużytych egzemplarzy | Głównie udzielanie kredytów przez banki komercyjne |
| Wykorzystanie | Płatności bez użycia rachunku lub systemu elektronicznego | Przelewy, płatności kartą i rozliczenia między instytucjami |
| Wpływ na gospodarkę | Zapewnia dostęp do fizycznego środka płatniczego | Ułatwia finansowanie zakupów, inwestycji i działalności firm |
Bank komercyjny może utworzyć pieniądz elektroniczny w momencie udzielenia kredytu. Na rachunku klienta pojawia się kwota, której wcześniej nie było w tej postaci. Kredyt staje się aktywem banku, a zapis na rachunku klienta jego zobowiązaniem. Bank nie może jednak kreować pieniądza bez ograniczeń. Ograniczają go między innymi wymogi kapitałowe, płynnościowe, ocena ryzyka oraz regulacje nadzorcze.
Depozyty klientów są jednym ze źródeł finansowania działalności banku, ale nie działa to tak, że konkretny depozyt zostaje przekazany konkretnemu kredytobiorcy. Banki korzystają też z kapitałów własnych, rynku międzybankowego i emisji instrumentów finansowych.
[picture_2]
Jak NBP wpływa na ilość pieniądza?
NBP prowadzi politykę pieniężną, której podstawowym celem jest stabilność cen. Rada Polityki Pieniężnej wpływa na koszt pieniądza w gospodarce, a przez to także na popyt na kredyty, oszczędzanie i aktywność gospodarczą. Najważniejsze narzędzia to:
- Stopy procentowe – ich podwyższenie zwykle podnosi koszt kredytu i ogranicza popyt na finansowanie, a obniżenie działa w przeciwnym kierunku.
- Operacje otwartego rynku – transakcje z instytucjami finansowymi zmieniają poziom płynności w sektorze bankowym i wpływają na warunki finansowania.
- Rezerwa obowiązkowa – określa część środków, którą banki utrzymują w banku centralnym. Wyższa rezerwa może ograniczać możliwości akcji kredytowej, a niższa je zwiększać.
- Luzowanie ilościowe – w sytuacjach nadzwyczajnych oznacza zakup aktywów, na przykład obligacji, na rynku wtórnym. Nie jest to bezpośrednie drukowanie banknotów ani zakup papierów od rządu w celu finansowania jego wydatków.
Zakup obligacji na rynku wtórnym polega na tym, że bank centralny nabywa papiery od instytucji, które wcześniej je kupiły. W zamian przekazuje środki na ich rachunki w NBP. Taki ruch zwiększa płynność rynku i może obniżać rentowność obligacji, ale nie oznacza automatycznie, że pieniądze trafiają bezpośrednio do budżetu.
Fakty i mity o „drukowaniu pieniędzy”
Najczęstsze nieporozumienia wynikają z używania jednego określenia dla kilku różnych procesów:
- Mit – NBP może bezpośrednio drukować pieniądze na dowolne wydatki rządu. Fakt – bezpośrednie finansowanie deficytu budżetowego przez bank centralny jest prawnie zakazane. Operacje na rynku wtórnym mają inną konstrukcję.
- Mit – każda partia nowych banknotów oznacza zwiększenie ilości pieniądza. Fakt – nowe banknoty często tylko zastępują zużyte albo odpowiadają na większe zapotrzebowanie na gotówkę.
- Mit – zwiększenie podaży pieniądza zawsze natychmiast powoduje hiperinflację. Fakt – wpływ zależy między innymi od popytu, produkcji dóbr i usług, szybkości obiegu pieniądza oraz sytuacji gospodarczej.
- Mit – banki komercyjne pożyczają wyłącznie pieniądze zgromadzone wcześniej przez klientów. Fakt – udzielenie kredytu tworzy zapis elektroniczny, ale skala tego procesu jest ograniczona regulacjami, kapitałem, płynnością i ryzykiem.
Rola NBP w gospodarce
NBP odpowiada za emisję gotówki, prowadzenie polityki pieniężnej i wspieranie stabilności systemu finansowego. Banknoty są materialnym środkiem płatniczym, lecz nie opisują całej podaży pieniądza. Znaczna część pieniądza powstaje w systemie bankowym przy udzielaniu kredytów, a decyzje NBP wpływają na warunki, w jakich ten proces przebiega.
Dlatego odpowiedź na pytanie, dlaczego bank centralny drukuje banknoty, brzmi: drukuje je głównie po to, aby zapewnić gospodarce sprawną i bezpieczną gotówkę, zastępować zużyte egzemplarze oraz odpowiadać na zapotrzebowanie rynku. Kreacja pieniądza i finansowanie gospodarki to szersze procesy, w których większą rolę odgrywają banki komercyjne oraz polityka pieniężna.