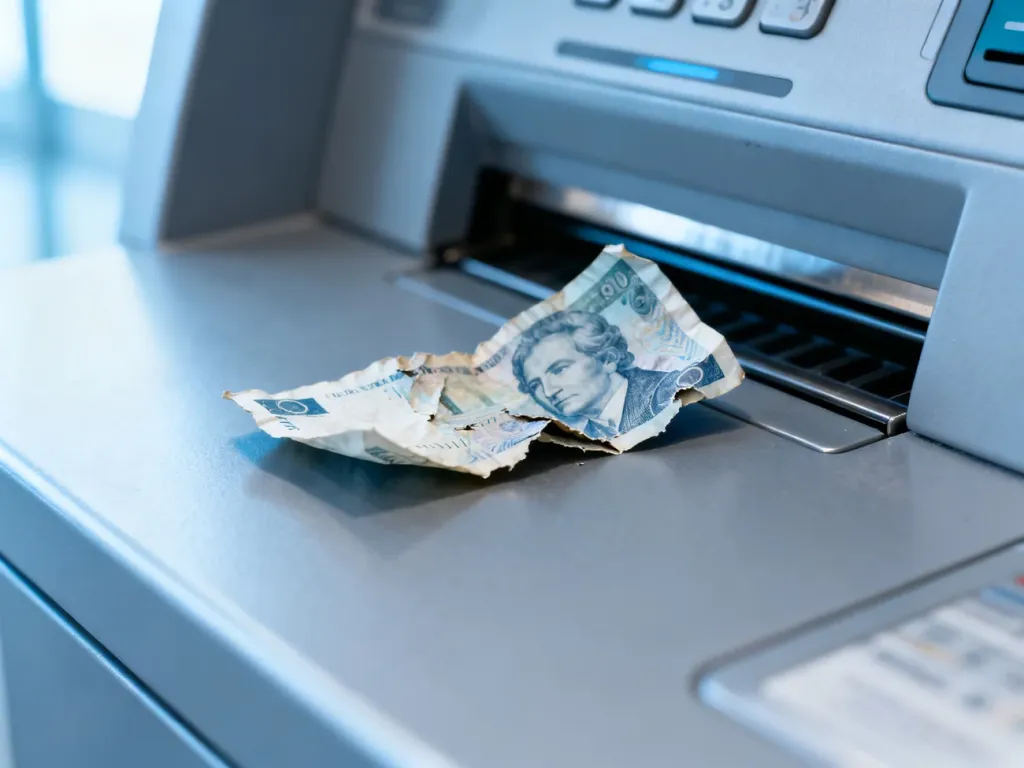
Wpłatomat może przyjąć lekko zużyty banknot, ale mocno uszkodzony egzemplarz może odrzucić albo zatrzymać do weryfikacji. Nie warto używać urządzenia jako sposobu na pozbycie się zniszczonego znaku pieniężnego. Bezpieczniej wymienić go bezpłatnie w banku lub Narodowym Banku Polskim.
Kiedy wpłatomat odrzuci banknot?
Wpłatomat sprawdza między innymi nominał, autentyczność i stan fizyczny banknotu. Lekko pognieciony lub zużyty egzemplarz może zostać przyjęty, jeśli jego zabezpieczenia i wartość są czytelne. Większe uszkodzenia zwiększają jednak ryzyko odrzucenia albo zatrzymania banknotu.
Najczęściej problem powodują:
- Naddarcia i rozerwania, także te sklejone taśmą.
- Mocne zabrudzenia, plamy i trwałe odbarwienia.
- Napisy, rysunki, nadruki lub inne trwałe znaki.
- Brakujące fragmenty, odcięte rogi i nieregularny kształt.
- Silne pogniecenie utrudniające przesunięcie banknotu przez mechanizm.
Zwykłe zużycie nie zawsze dyskwalifikuje banknot. Inaczej traktowany jest jednak znak pieniężny, którego autentyczności, nominału albo kompletności nie da się jednoznacznie potwierdzić. W takim przypadku urządzenie może nie zaksięgować pełnej wpłaty.
Co zrobić, jeśli wpłatomat zatrzymał banknot?
Jeżeli banknot został zatrzymany, a jego wartość nie pojawiła się na rachunku, nie próbuj ponownie wykonywać tej samej operacji. Reklamację składa się w banku, który obsługuje dany wpłatomat. Jeśli urządzenie należy do operatora zewnętrznego, sprawę również prowadzi bank właściciela karty lub rachunku.
Postępuj w następującej kolejności:
- Zabezpiecz potwierdzenie transakcji – zachowaj wydruk lub zrzut ekranu i zapisz datę, godzinę, lokalizację oraz numer urządzenia.
- Zgłoś reklamację w banku – opisz, ile banknotów wpłacałeś i jaka kwota została zaksięgowana, a jaka została zatrzymana.
- Podaj wymagane dane i podpisz protokół – bank może poprosić o dane osobowe oraz dodatkowe informacje potrzebne do identyfikacji operacji.
- Poczekaj na weryfikację – sprawdzenie zatrzymanego znaku pieniężnego może potrwać do 30 dni, dlatego zwrot środków nie musi nastąpić od razu.
Bank ponownie ocenia zatrzymany banknot. Jeśli okaże się autentyczny, środki powinny zostać zaksięgowane zgodnie z wynikiem weryfikacji. Gdy pojawi się podejrzenie fałszerstwa, banknot może zostać przekazany policji, a następnie do ekspertyzy NBP. W takiej sytuacji pieniądze nie są automatycznie zwracane, a procedura może wymagać wyjaśnienia, w jaki sposób banknot znalazł się w posiadaniu klienta.
Jak odzyskać pieniądze za uszkodzony banknot?
Uszkodzony polski banknot można wymienić w banku działającym w Polsce albo w NBP. Co do zasady nie trzeba być klientem konkretnego banku. Przy mniej zniszczonym banknocie wymiana może odbyć się w kasie. Jeżeli pracownik nie jest w stanie potwierdzić autentyczności lub ocenić zachowanej powierzchni, bank przyjmuje znak pieniężny do dalszej weryfikacji.
Zasady wynikające z Zarządzenia nr 31/2013 Prezesa NBP zależą od tego, jaka część pierwotnej powierzchni banknotu pozostała w jednym fragmencie:
| Zachowana powierzchnia banknotu | Wartość zwrotu | Warunek |
|---|---|---|
| Powyżej 75% | 100% wartości nominalnej | Nominał i pochodzenie fragmentu muszą być możliwe do ustalenia. |
| Od 45% do 75% | 50% wartości nominalnej | Banknot musi pozwalać na potwierdzenie autentyczności i nominału. |
| Poniżej 45% | Brak wymiany | Sam fragment zwykle nie daje podstaw do wypłaty wartości nominalnej. |
Jeśli banknot został rozerwany, zachowaj wszystkie części i nie wyrzucaj nawet małych fragmentów. W przypadku banknotu spalonego, zalanego lub bardzo zabrudzonego zabezpiecz go tak, aby nie doszło do dalszego uszkodzenia. Ostateczna ocena może wymagać przekazania go do NBP.
Wymiana uszkodzonych polskich znaków pieniężnych w banku i NBP jest bezpłatna. Możliwa jest także procedura korespondencyjna z centralą NBP, jeśli spełnione są wymagania formalne i banknot można odpowiednio zabezpieczyć na czas przesyłki.
Najprostsza decyzja jest więc następująca: lekko zużyty banknot możesz spróbować wpłacić, ale banknot rozerwany, sklejony, mocno zabrudzony lub z ubytkami lepiej najpierw wymienić w banku. To ogranicza ryzyko zatrzymania gotówki i długiej reklamacji.
Artykuł nie stanowi porady inwestycyjnej lub finansowej.